Es ist einer der größten Steuerskandale in der Geschichte der Bundesrepublik Deutschland. Über Jahre wurden rund um den Dividendenstichtag Aktien in enormem Tempo zwischen verschiedenen Beteiligten gehandelt. Banken, Börsenhändler, Fonds, Investoren, Steuerberater und weitere Akteure waren an Konstruktionen beteiligt, durch die sich Investoren Kapitalertragsteuer anrechnen oder erstatten ließen, die in dieser Form überhaupt nicht gezahlt worden war.
Der Name dieses Systems: Cum-Ex.
Was auf den ersten Blick wie eine kaum verständliche Spezialmaterie für Steuerjuristen und Investmentbanker erscheint, lässt sich im Kern erstaunlich einfach zusammenfassen: Durch gezielt konstruierte Aktiengeschäfte entstand gegenüber dem Fiskus der Eindruck, eine Steuer sei mehrfach gezahlt worden. Anschließend wurde eine entsprechende Steueranrechnung oder -erstattung beansprucht.
Die Gewinne der Beteiligten entstanden damit nicht hauptsächlich dadurch, dass Aktien im Wert stiegen oder Unternehmen besonders erfolgreich wirtschafteten. Ein wesentlicher Teil des wirtschaftlichen Erfolgs der Konstruktion beruhte darauf, Geld vom Staat zu erhalten.
Der Bundesgerichtshof stellte 2021 schließlich höchstrichterlich klar, dass die Geltendmachung tatsächlich nicht einbehaltener Kapitalertragsteuer auf Grundlage entsprechender Cum-Ex-Leerverkaufsgeschäfte eine unrichtige Angabe über steuerlich erhebliche Tatsachen darstellt und bei erfolgreicher Erstattung zu einem ungerechtfertigten Steuervorteil führt.
Was bedeutet eigentlich „Cum-Ex“?
Die Bezeichnung stammt aus dem Lateinischen beziehungsweise aus der Börsensprache.
„Cum“ bedeutet „mit“, „Ex“ bedeutet „ohne“.
Gemeint ist die Dividendenberechtigung einer Aktie.
Eine Aktie wird vor dem Dividendenstichtag „cum Dividende“, also mit Anspruch auf die bevorstehende Ausschüttung, gehandelt. Nach dem entsprechenden Stichtag wird sie „ex Dividende“ gehandelt. Der Käufer hat dann keinen Anspruch mehr auf die gerade ausgeschüttete Dividende.
Genau dieser Übergang rund um die Dividendenausschüttung wurde bei Cum-Ex ausgenutzt.
Wie funktioniert eine normale Dividendenzahlung?
Um Cum-Ex zu verstehen, hilft zunächst ein stark vereinfachtes Beispiel.
Ein Anleger besitzt Aktien eines deutschen Unternehmens. Das Unternehmen zahlt ihm eine Dividende von beispielsweise 100 Euro.
Auf Kapitalerträge werden grundsätzlich Steuern erhoben. Vereinfacht angenommen werden von der Dividende 25 Euro Kapitalertragsteuer einbehalten und an den Fiskus abgeführt.
Der Anleger erhält also zunächst nur 75 Euro ausgezahlt.
Unter bestimmten Voraussetzungen kann die einbehaltene Steuer später angerechnet oder erstattet werden. Entscheidend ist jedoch:
Eine Steuer, die nur einmal gezahlt wurde, darf selbstverständlich nicht mehrfach erstattet werden.
Genau an diesem Punkt setzte Cum-Ex an.
Das Grundprinzip von Cum-Ex
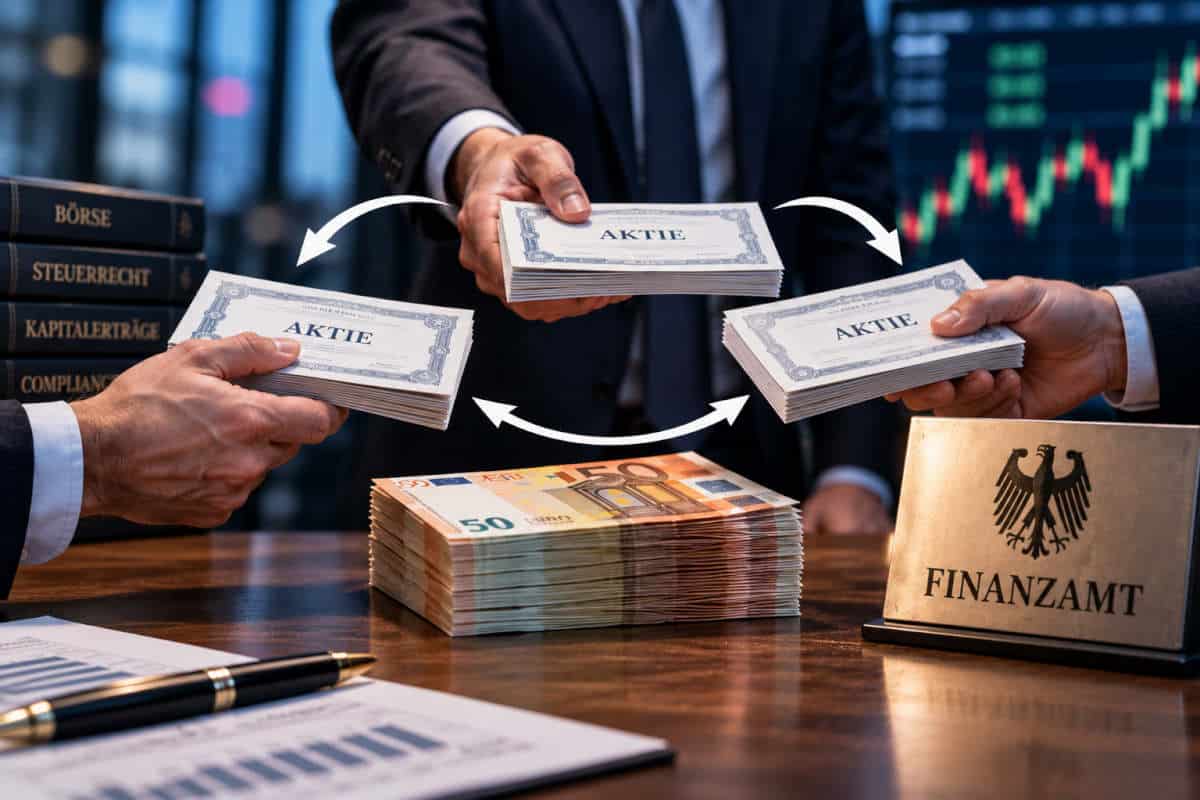
Bei den Geschäften wurden Aktien rund um den Dividendenstichtag zwischen mehreren Beteiligten gehandelt. Besonders wichtig waren dabei sogenannte Leerverkäufe.
Bei einem Leerverkauf verkauft jemand eine Aktie, obwohl er sie zu diesem Zeitpunkt noch nicht besitzt. Er verpflichtet sich lediglich, sie später zu liefern.
Das ist an sich nichts Ungewöhnliches und auch nicht grundsätzlich illegal. Leerverkäufe gehören seit Langem zu den Instrumenten der Finanzmärkte.
In Verbindung mit dem damaligen Abwicklungs- und Steuererstattungssystem entstand rund um den Dividendenstichtag jedoch eine Situation, in der verschiedene Beteiligte beziehungsweise Depotbanken so behandelt werden konnten, als hätten sie Anspruch auf die steuerliche Berücksichtigung derselben Dividende.
Ein vereinfachtes Beispiel
Stellen Sie sich drei Beteiligte vor:
- Investor A besitzt eine Aktie.
- Händler B verkauft eine entsprechende Aktie leer.
- Investor C kauft die Aktie von B.
Der Verkauf erfolgt kurz vor dem Dividendenstichtag, also noch „cum Dividende“.
Die tatsächliche Lieferung der Aktie kann aber erst nach dem Dividendenstichtag stattfinden. Zu diesem Zeitpunkt wird die Aktie bereits „ex Dividende“ gehandelt.
Damit entsteht eine komplizierte Konstellation aus Dividendenzahlungen, Kompensationszahlungen, Aktienlieferungen und Steuerbescheinigungen.
Für die Beteiligten war entscheidend, dass dadurch der Eindruck entstehen konnte, mehr als eine Partei habe eine steuerpflichtige Dividende erhalten und entsprechend Kapitalertragsteuer getragen.
Am Ende konnten dadurch Steueranrechnungen beziehungsweise Erstattungen beantragt werden, obwohl die entsprechende Steuer nicht in gleicher Höhe zuvor an den Fiskus abgeführt worden war.
Aus einer Steuerzahlung konnten mehrere Erstattungsansprüche werden
Das wirtschaftliche Grundprinzip lässt sich deshalb auf einen Satz reduzieren:
Der Staat erstattete beziehungsweise rechnete Kapitalertragsteuer an, die zuvor nicht in entsprechender Höhe vereinnahmt worden war.
Genau deshalb unterscheidet sich Cum-Ex fundamental von einer gewöhnlichen Steueroptimierung.
Bei klassischer Steueroptimierung versucht ein Steuerpflichtiger beispielsweise, Freibeträge, Abschreibungen, internationale Strukturen oder gesetzlich zulässige Gestaltungsmöglichkeiten zu nutzen, um seine Steuerlast zu reduzieren.
Bei Cum-Ex ging es dagegen um die steuerliche Berücksichtigung tatsächlich nicht einbehaltener Kapitalertragsteuer.
War Cum-Ex nur das Ausnutzen eines Steuerschlupflochs?
Diese Darstellung war lange ein zentraler Bestandteil der Verteidigung verschiedener Beteiligter.
Sinngemäß lautete das Argument: Der Gesetzgeber habe ein fehlerhaftes System geschaffen. Wenn professionelle Marktteilnehmer dieses System genutzt hätten, könne man ihnen daraus keinen strafrechtlichen Vorwurf machen.
Die deutsche Rechtsprechung folgte dieser Sicht letztlich nicht.
Von besonderer Bedeutung war das Urteil des Bundesgerichtshofs vom 28. Juli 2021 mit dem Aktenzeichen 1 StR 519/20.
Der BGH bestätigte, dass die Geltendmachung tatsächlich nicht einbehaltener Kapitalertragsteuer zur Steueranrechnung beziehungsweise Steuererstattung bei entsprechenden Cum-Ex-Leerverkaufsgeschäften eine unrichtige Angabe über steuerlich erhebliche Tatsachen darstellt.
Damit wurde eine der zentralen Rechtsfragen des gesamten Skandals höchstrichterlich beantwortet.
Warum war das System überhaupt möglich?
Cum-Ex konnte nur funktionieren, weil mehrere Faktoren zusammenkamen.
Erstens war der Aktienhandel längst hochgradig automatisiert und internationalisiert. Zwischen Kauf und tatsächlicher Lieferung eines Wertpapiers konnten zeitliche Unterschiede entstehen.
Zweitens waren unterschiedliche Banken an der Abwicklung beteiligt.
Drittens mussten die steuerlichen Systeme nachvollziehen, wer eine Dividende erhalten hatte und wem die entsprechende Kapitalertragsteuer zuzurechnen war.
Viertens wurden Aktien rund um den Dividendenstichtag in sehr großen Mengen hin- und hergehandelt.
Und fünftens waren die Konstruktionen derart komplex, dass Außenstehende – und offenbar teilweise auch Behörden – große Schwierigkeiten hatten, die vollständigen Handelsketten nachzuvollziehen.
Ein Geschäft, das nur mit vielen Beteiligten funktionierte
Cum-Ex war deshalb kein Trick, den ein gewöhnlicher Privatanleger mit seinem Online-Depot durchführen konnte.
Für die komplexen Konstruktionen wurden verschiedene Marktteilnehmer benötigt. Dazu konnten je nach Modell unter anderem gehören:
- Investoren und Fonds,
- Aktienhändler,
- Banken,
- Depotbanken,
- Broker,
- Leerverkäufer,
- Steuerberater,
- Rechtsanwälte und
- weitere Finanzdienstleister.
Die einzelnen Beteiligten konnten dabei unterschiedliche Aufgaben übernehmen. Einige stellten Kapital zur Verfügung, andere organisierten Aktiengeschäfte, wieder andere waren für die steuerliche oder rechtliche Strukturierung zuständig.
Warum machten Investoren dabei mit?
Der wirtschaftliche Anreiz war enorm.
Wenn eine Transaktionskette beispielsweise dazu führte, dass der Fiskus einen Betrag auszahlte, der innerhalb des Systems nicht entsprechend als Steuer abgeführt worden war, entstand ein zusätzlicher Geldbetrag, der zwischen den Beteiligten verteilt werden konnte.
Das Geschäft konnte deshalb weitgehend unabhängig davon funktionieren, ob der Aktienmarkt stieg oder fiel.
Die entscheidende Ertragsquelle war die steuerliche Konstruktion.
Wie groß ist der Cum-Ex-Schaden?
Bei kaum einem Punkt des Skandals kursieren so unterschiedliche Zahlen wie beim entstandenen Schaden.
Das liegt unter anderem daran, dass unterschiedliche Untersuchungen verschiedene Zeiträume, Länder und Geschäftsmodelle einbeziehen. Außerdem müssen Cum-Ex und die verwandten Cum-Cum-Geschäfte voneinander unterschieden werden.
Der Untersuchungsausschuss des Deutschen Bundestages erklärte 2017 beispielsweise, die tatsächliche Größenordnung sei zu diesem Zeitpunkt nicht seriös abschätzbar. Die damalige Ausschussmehrheit ging für Cum-Ex von einer deutlich niedrigeren Summe aus als verschiedene öffentlich kursierende Schätzungen.
Andere Untersuchungen und politische Veröffentlichungen nennen erheblich höhere Beträge.
2026 wurde in einem Antrag im Deutschen Bundestag unter Berufung auf Schätzungen beispielsweise ein Schaden von 7,2 Milliarden Euro durch Cum-Ex sowie weitere 28,5 Milliarden Euro durch Cum-Cum genannt.
Diese Zahlen sollten allerdings nicht als endgültige amtliche Schadensbilanz missverstanden werden. Gerade bei Cum-Cum ist die rechtliche, steuerliche und quantitative Einordnung komplex.
Fest steht jedoch unabhängig von der exakten Gesamtsumme: Es geht um Milliardenbeträge.
Cum-Ex und Cum-Cum sind nicht dasselbe
In der öffentlichen Diskussion werden beide Begriffe häufig zusammen verwendet. Die Mechanismen unterscheiden sich jedoch.
Bei Cum-Ex stand die mehrfache steuerliche Berücksichtigung beziehungsweise Erstattung von Kapitalertragsteuer im Mittelpunkt, obwohl diese nicht entsprechend mehrfach gezahlt worden war.
Cum-Cum-Geschäfte verfolgten dagegen grundsätzlich ein anderes Ziel.
Dabei wurden Aktien rund um den Dividendenstichtag vorübergehend auf einen anderen Marktteilnehmer übertragen, der steuerlich günstiger gestellt war. Anschließend konnten die Aktien zurückübertragen und der daraus entstandene Vorteil zwischen den Beteiligten geteilt werden.
Auch hier ging es damit um die Besteuerung von Dividenden, allerdings über einen anderen Mechanismus.
Warum reagierte der Staat nicht früher?
Diese Frage gehört zu den politisch umstrittensten Teilen der Cum-Ex-Geschichte.
Das Problem mehrfacher Steuerbescheinigungen war staatlichen Stellen bereits Jahre vor dem endgültigen Ende der klassischen Cum-Ex-Konstruktionen bekannt.
Es wurden gesetzliche Änderungen vorgenommen, doch diese beseitigten das Problem zunächst nicht vollständig.
Erst 2012 wurde das Verfahren grundlegend verändert und die klassische Form der Cum-Ex-Geschäfte damit effektiv unterbunden.
Im Bundestags-Untersuchungsausschuss wurde später intensiv darüber gestritten, ob Bundesfinanzministerium und andere Behörden früher und entschlossener hätten reagieren müssen.
Der Cum-Ex-Untersuchungsausschuss des Bundestages
2016 setzte der Deutsche Bundestag einen Untersuchungsausschuss ein, der die Entstehung und Entwicklung der Geschäfte untersuchen sollte.
Die Dimension der parlamentarischen Untersuchung war beträchtlich. Der Ausschuss tagte 46 Mal, davon 19 Mal öffentlich, hörte rund 70 Zeugen und fünf Sachverständige. Die Sitzungsprotokolle umfassten mehr als 2.000 Seiten.
Bemerkenswert ist, dass Regierungslager und Opposition bei der politischen Bewertung zu deutlich unterschiedlichen Ergebnissen kamen.
Die damalige Ausschussmehrheit vertrat die Auffassung, die zuständigen Behörden hätten sachgerecht und pflichtgemäß gearbeitet und dem Bundesfinanzministerium könne kein entsprechender Vorwurf gemacht werden.
Linke und Grüne kamen in ihren Sondervoten dagegen zu einer wesentlich kritischeren Bewertung und argumentierten unter anderem, staatliche Stellen hätten früher handeln müssen.
Diese unterschiedlichen Bewertungen gehören zur historischen Einordnung des Skandals. Sie sollten nicht mit der inzwischen höchstrichterlich geklärten strafrechtlichen Bewertung konkreter Cum-Ex-Erstattungen verwechselt werden.
Die strafrechtliche Aufarbeitung beginnt
Parallel zur politischen Aufarbeitung begann eine enorme strafrechtliche Herausforderung.
Ermittler mussten Handelsgeschäfte rekonstruieren, die teilweise Jahre zurücklagen und über zahlreiche Banken, Fonds, Unternehmen und Länder liefen.
Millionen Dokumente, E-Mails, Handelsdaten, Steuerunterlagen und Zahlungsströme mussten ausgewertet werden.
Das erklärt zumindest teilweise, warum sich die juristische Aufarbeitung über viele Jahre erstreckt.
Das Bonner Urteil und der Durchbruch der Strafverfolger
Ein Meilenstein war ein Verfahren vor dem Landgericht Bonn, das später den Bundesgerichtshof beschäftigte.
Der BGH bestätigte 2021 die strafrechtliche Bewertung der Cum-Ex-Geschäfte.
Damit war eine für zahlreiche weitere Verfahren entscheidende Rechtsfrage geklärt.
Besonders bedeutsam war außerdem die Frage der Vermögensabschöpfung. Denn für den Staat geht es nicht nur darum, Beteiligte strafrechtlich zur Verantwortung zu ziehen.
Er will auch das Geld zurückholen.
Warum die Rückholung der Milliarden so schwierig ist
Zwischen einem festgestellten Steuerschaden und tatsächlich zurückgezahltem Geld besteht ein erheblicher Unterschied.
Die Behörden müssen feststellen, wer welchen Betrag erhalten hat, welche Unternehmen noch existieren, gegen wen Steuerbescheide oder Einziehungsentscheidungen ergehen können und ob Ansprüche möglicherweise bereits auf anderem Weg erfüllt wurden.
Hinzu kommen grenzüberschreitende Konstruktionen.
Geld kann über Fonds, Banken und Gesellschaften in verschiedenen Ländern geflossen sein. Unternehmen können umstrukturiert oder abgewickelt worden sein. Beteiligte können über unterschiedliche Rechtsordnungen verteilt sein.
Die Aufarbeitung ist deshalb nicht nur ein strafrechtliches, sondern auch ein steuerrechtliches und internationales Problem.
Die Rolle der Banken
Ohne Banken wäre Cum-Ex in dieser Größenordnung kaum möglich gewesen.
Banken konnten je nach Konstruktion unterschiedliche Rollen übernehmen: als Depotbank, Kreditgeber, Handelspartner, Leerverkäufer, Abwickler oder unmittelbar beteiligter Investor.
Allerdings wäre es falsch, daraus eine pauschale Verantwortung des gesamten Bankensektors abzuleiten.
Welche Verantwortung eine konkrete Bank, deren Mitarbeiter oder Führungskräfte trugen, muss für jedes Verfahren individuell beurteilt werden.
Genau das ist einer der Gründe, warum die strafrechtliche Aufarbeitung so aufwendig ist.
Die Rolle von Steuerberatern und Rechtsanwälten
Ein weiterer wichtiger Aspekt betrifft die Berater.
Bei hochkomplexen Finanzgeschäften spielt die rechtliche Bewertung eine zentrale Rolle. Investoren und Banken wollen wissen, welche steuerlichen Folgen ein Geschäft hat und welche Risiken bestehen.
Rechtsgutachten konnten deshalb erhebliche Bedeutung bekommen.
Im Rahmen der Cum-Ex-Aufarbeitung stellt sich bei Beratern unter anderem die Frage, ob sie lediglich eine vertretbare Rechtsauffassung formulierten oder bewusst an der Entwicklung beziehungsweise Absicherung eines Systems mitwirkten, das auf unberechtigte Steuererstattungen ausgerichtet war.
Auch hier ist eine pauschale Bewertung nicht möglich. Entscheidend sind die jeweiligen Kenntnisse, Handlungen und Umstände des Einzelfalls.
Der Fall Warburg und die politische Dimension in Hamburg
Eine zusätzliche politische Dimension erhielt der Cum-Ex-Komplex durch die Hamburger Privatbank M.M. Warburg und die Frage nach dem Umgang der Hamburger Finanzverwaltung mit Steuerforderungen.
Im Mittelpunkt der politischen Auseinandersetzung standen unter anderem Kontakte zwischen Bankvertretern und führenden Hamburger Politikern.
Besondere Aufmerksamkeit erhielt der Fall, weil Olaf Scholz in der betreffenden Zeit Erster Bürgermeister Hamburgs war und später Bundesfinanzminister sowie Bundeskanzler wurde.
Untersuchungsausschüsse und öffentliche Debatten beschäftigten sich mit Treffen und der Frage, ob politische Einflussnahme auf steuerliche Entscheidungen stattgefunden habe.
Scholz hat eine politische Einflussnahme auf das Steuerverfahren zurückgewiesen. Seine Erinnerung an einzelne Gespräche beziehungsweise deren Inhalte war ebenfalls Gegenstand intensiver politischer Auseinandersetzungen.
Wichtig ist die Unterscheidung zwischen nachgewiesenen Vorgängen – beispielsweise stattgefundenen Treffen – und politischen oder medialen Interpretationen über deren Bedeutung.
Die Hamburger Vorgänge sind deshalb ein eigenes Kapitel innerhalb des wesentlich größeren Cum-Ex-Komplexes.
Cum-Ex ist 2026 noch immer nicht abgeschlossen
Mehr als ein Jahrzehnt nach Beginn der großen Ermittlungen beschäftigt Cum-Ex weiterhin Staatsanwaltschaften und Gerichte.
Das Bundesfinanzministerium erklärte 2025, dass wegen Cum-Ex gegen mehrere hundert Beschuldigte ermittelt werde. Beim Bundeszentralamt für Steuern besteht zudem seit 2020 eine Sondereinheit gegen Steuerhinterziehung und Steuerumgehung.
Auch 2025 wurden noch neue Cum-Ex-Anklagen erhoben.
Die Vorstellung, der Skandal sei mit dem BGH-Urteil von 2021 abgeschlossen gewesen, ist daher falsch. Das Urteil klärte wesentliche Rechtsfragen, die Aufarbeitung der einzelnen Sachverhalte läuft jedoch weiter.
Kritik am Tempo der Ermittlungen
Gerade die Dauer der Aufarbeitung sorgt inzwischen selbst für politische Diskussionen.
Kritiker warnen vor einer schleppenden Bearbeitung und möglichen Problemen durch Verjährungsfristen. Ermittlungsbehörden verweisen dagegen auf die enorme Komplexität und den Umfang der Verfahren sowie auf bereits erzielte Erfolge.
Diese Kontroverse zeigt ein grundsätzliches Problem bei großen Wirtschaftsstrafsachen: Je komplexer und internationaler ein System ist, desto mehr Ressourcen benötigt der Staat, um einzelne Verantwortlichkeiten gerichtsfest nachzuweisen.
Warum Cum-Ex weit über einen Steuerskandal hinausgeht
Cum-Ex wirft eine grundlegende gesellschaftliche Frage auf.
Was geschieht, wenn private Akteure über erheblich mehr Spezialwissen, technische Infrastruktur und personelle Ressourcen verfügen als diejenigen staatlichen Stellen, die ihre Geschäfte kontrollieren sollen?
Moderne Finanzmärkte bewegen Milliardenbeträge innerhalb von Sekunden. Handelsstrategien können über mehrere Staaten verteilt sein. Steuerrecht, Kapitalmarktrecht und internationale Finanzstrukturen greifen ineinander.
Demgegenüber arbeiten Finanzämter, Staatsanwaltschaften und Gerichte innerhalb gesetzlich vorgeschriebener Verfahren und müssen komplexe Sachverhalte gerichtsfest beweisen.
Cum-Ex zeigte damit auch ein strukturelles Problem moderner Staaten: Regulierung und Strafverfolgung müssen mit einem Finanzmarkt Schritt halten, der sich technisch und organisatorisch extrem schnell entwickeln kann.
Warum Warnsignale so schwer zu erkennen waren
Ein weiterer bemerkenswerter Punkt ist die wirtschaftliche Logik der Geschäfte.
Wenn Marktteilnehmer außergewöhnlich hohe und gleichzeitig scheinbar weitgehend risikoarme Renditen erzielen, stellt sich grundsätzlich die Frage, woher diese Rendite stammt.
Auf funktionierenden Märkten gehen hohe Renditen normalerweise mit entsprechenden Risiken einher.
Bei Cum-Ex entstand ein Teil der Rendite dagegen außerhalb der klassischen wirtschaftlichen Wertschöpfung.
Es wurde kein neues Produkt entwickelt, keine Fabrik gebaut und keine zusätzliche Dienstleistung geschaffen.
Der zusätzliche Ertrag entstand durch die steuerliche Behandlung der Transaktionen.
Warum Computer und Datenanalyse heute so wichtig sind
Eine der Lehren aus Cum-Ex liegt deshalb in der Digitalisierung der Steuerverwaltung.
Wenn Wertpapiertransaktionen automatisiert und innerhalb kürzester Zeit durchgeführt werden, können Behörden verdächtige Muster kaum ausschließlich durch manuelle Prüfungen erkennen.
Moderne Datenanalyse kann beispielsweise ungewöhnliche Handelsvolumina rund um Dividendenstichtage, wiederkehrende Transaktionsketten oder auffällige Steuererstattungsanträge sichtbar machen.
Die Bekämpfung moderner Finanzkriminalität wird deshalb zunehmend auch zu einer technologischen Aufgabe.
Hat der Staat aus Cum-Ex gelernt?
Teilweise ja.
Die klassische Cum-Ex-Konstellation wurde durch Änderungen des steuerlichen Verfahrens unterbunden. Auch gegen Cum-Cum-Gestaltungen wurden zusätzliche Vorschriften geschaffen.
Eine Evaluation der Investmentsteuerreform kommt beispielsweise zu dem Ergebnis, dass § 36a EStG nach Einschätzung der Finanzverwaltungen wirksam gegen entsprechende Cum-Cum-Gestaltungen wirkt. Gleichzeitig verursacht die Regelung erheblichen administrativen Aufwand.
Außerdem wurde beim Bundeszentralamt für Steuern eine Sondereinheit eingerichtet, die komplexe Steuerhinterziehung und aggressive Steuergestaltungen früher erkennen soll.
Damit ist allerdings nicht garantiert, dass künftig keine neuen Modelle entstehen.
Das Katz-und-Maus-Spiel zwischen Finanzindustrie und Staat
Steuerrecht ist komplex. Gleichzeitig besteht für Unternehmen und Investoren ein erheblicher finanzieller Anreiz, Steuerbelastungen legal zu reduzieren.
Das ist grundsätzlich legitim.
Problematisch wird es dort, wo die Grenze zwischen zulässiger Gestaltung, missbräuchlicher Gestaltung und strafbarer Steuerhinterziehung überschritten wird.
Cum-Ex zeigt, wie weit professionelle Strukturen gehen können, wenn der finanzielle Anreiz groß genug ist.
Der Staat steht deshalb dauerhaft vor der Herausforderung, zwischen legaler Steuerplanung und strafbarem Verhalten zu unterscheiden und neue Konstruktionen frühzeitig zu erkennen.
Warum der Begriff „Steuerraub“ häufig verwendet wird
In Medien und politischen Debatten wird Cum-Ex häufig als „Steuerraub“ bezeichnet.
Juristisch handelt es sich dabei nicht um eine eigenständige Straftatbezeichnung. Die strafrechtliche Aufarbeitung erfolgt insbesondere über das Steuerstrafrecht.
Der Begriff soll vielmehr verdeutlichen, was Cum-Ex von vielen anderen Steuerfällen unterscheidet.
Bei gewöhnlicher Steuerhinterziehung verschweigt jemand beispielsweise Einnahmen und zahlt dadurch weniger Steuern.
Bei Cum-Ex ging es dagegen um Erstattungen beziehungsweise Anrechnungen von Steuerbeträgen, die tatsächlich nicht entsprechend einbehalten worden waren.
Damit floss Geld aus öffentlichen Kassen ab.
Wer bezahlte am Ende die Rechnung?
Öffentliche Einnahmen finanzieren unter anderem Schulen, Straßen, Polizei, Pflege, Infrastruktur und soziale Leistungen.
Wenn dem Staat Milliarden durch Steuerhinterziehung entzogen werden, fehlen diese Mittel entweder an anderer Stelle, müssen durch andere Einnahmen kompensiert werden oder erhöhen mittelbar den Finanzierungsbedarf des Staates.
Deshalb ist Cum-Ex nicht lediglich eine Auseinandersetzung zwischen Finanzbehörden und einigen Investmentbankern.
Der finanzielle Schaden betrifft letztlich die Allgemeinheit.
Warum der Skandal historisch bedeutsam bleiben dürfte
Cum-Ex vereint nahezu alle Herausforderungen moderner Finanzkriminalität:
- hochkomplexe Finanzprodukte,
- grenzüberschreitende Transaktionen,
- enorme Geldbeträge,
- hochspezialisierte Berater,
- unterschiedliche nationale Rechtsordnungen,
- technisch schnelle Handelsprozesse,
- langwierige Ermittlungen und
- politische Fragen nach der Leistungsfähigkeit staatlicher Kontrolle.
Gleichzeitig hat die juristische Aufarbeitung gezeigt, dass komplexe Finanzgeschäfte nicht allein deshalb legal sind, weil sie technisch schwer verständlich sind oder von spezialisierten Beratern begleitet werden.
Fazit: Cum-Ex war mehr als ein Trick mit Aktien
Wer Cum-Ex lediglich als kompliziertes Steuerschlupfloch bezeichnet, greift zu kurz.
Im Kern ging es um eine erstaunlich einfache wirtschaftliche Idee: Durch komplex organisierte Wertpapiergeschäfte sollte eine steuerliche Situation erzeugt werden, die es ermöglichte, sich Kapitalertragsteuer anrechnen oder erstatten zu lassen, obwohl diese nicht entsprechend gezahlt worden war.
Die Komplexität lag nicht im Ziel, sondern im Weg dorthin.
Banken, Händler, Investoren und Berater bewegten Aktien und Geld über komplexe Transaktionsketten. Der Fiskus konnte lange Zeit nicht zuverlässig erkennen, dass hinter mehreren steuerlichen Ansprüchen wirtschaftlich nicht mehrere entsprechende Steuerzahlungen standen.
Der Bundesgerichtshof schuf 2021 schließlich eine entscheidende strafrechtliche Klarheit: Die Geltendmachung tatsächlich nicht einbehaltener Kapitalertragsteuer bei den entsprechenden Cum-Ex-Geschäften stellt keine normale Steuergestaltung dar, sondern kann den Tatbestand der Steuerhinterziehung erfüllen.
Doch damit endet die Geschichte nicht.
Noch Jahre später laufen Verfahren, Vermögen soll abgeschöpft werden und es wird darüber gestritten, wie schnell und effektiv der Staat die verbliebenen Fälle aufarbeitet.
Cum-Ex ist deshalb nicht nur ein historischer Finanzskandal. Der Fall ist auch eine Warnung dafür, was passieren kann, wenn hochkomplexe Finanzmärkte, enorme wirtschaftliche Anreize und ein Kontrollsystem aufeinandertreffen, das mit der Geschwindigkeit und Internationalität dieser Geschäfte zunächst nicht Schritt halten kann.
Hinweis: Dieser Beitrag dient der allgemeinen Information und stellt keine steuerliche oder rechtliche Beratung dar. Bei noch nicht rechtskräftig abgeschlossenen Verfahren gilt für Beschuldigte die Unschuldsvermutung.

Matthias erstellt, betreibt und vermarktet schon seit dem Jahre 2000 diverse Blogs und Webseiten. Die meisten davon drehen sich um Verbraucherthemen sowie Produkttests, Aktien, Börse und Tipps zum Geld sparen.
Er wurde 1973 geboren, lebt in einem kleinen Dorf in der Nähe von Hannover und hat zwei erwachsene Kinder.